एक नया BeInCrypto इंटेलिजेंस रिपोर्ट, जो RWA.xyz से बाजार डेटा और BeInCrypto के विशेषज्ञ परिषद की प्रतिक्रिया के साथ बनाई गई है, 7,000 से अधिक उत्पादों और 12 संपत्ति वर्गों में लगभग $60 बिलियन के टोकनाइज्ड वास्तविक दुनिया के संपत्तियों का ट्रैक रखती है।
निष्कर्ष दिखाते हैं कि बाजार बढ़ रहा है, लेकिन अभी भी संकीर्ण है।
- सिर्फ 62 संपत्तियाँ कुल मूल्य का 88% रखती हैं।पांच उत्पाद लगभग आधे बाजार का प्रतिनिधित्व करते हैं: Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL, और Justoken JMWH।
- गतिविधि का अंतर भी उतना ही स्पष्ट है।1,289 टोकनाइज्ड संपत्तियों में से जिनका मूल्य $100,000 से अधिक है, 910 संपत्तियाँ जिनका मूल्य $32.9 बिलियन है, ने शून्य साप्ताहिक ट्रांसफर दिखाए।
- पहुँच भी सीमित है।रिपोर्ट में पाया गया कि 97% बाजार अमेरिका के खुदरा पहुँच से बाहर है। केवल लगभग $1.7 बिलियन अमेरिका के खुदरा निवेशकों के लिए कानूनी रूप से उपलब्ध है।
इस बीच, टोकनाइज्ड स्टॉक्स उत्पाद संख्या के हिसाब से तेजी से बढ़ रहे हैं, लेकिन रिपोर्ट में पाया गया कि 59% स्टॉक टोकन वास्तविक शेयरों की स्वामित्व के बजाय सिंथेटिक मूल्य एक्सपोजर प्रदान करते हैं।
ये निष्कर्ष एक सीधा प्रश्न उठाते हैं: क्या टोकनाइजेशन तरलता प्रदान करने में विफल हो रहा है, या बाजार अभी भी प्रारंभिक अवसंरचना चरण में है?
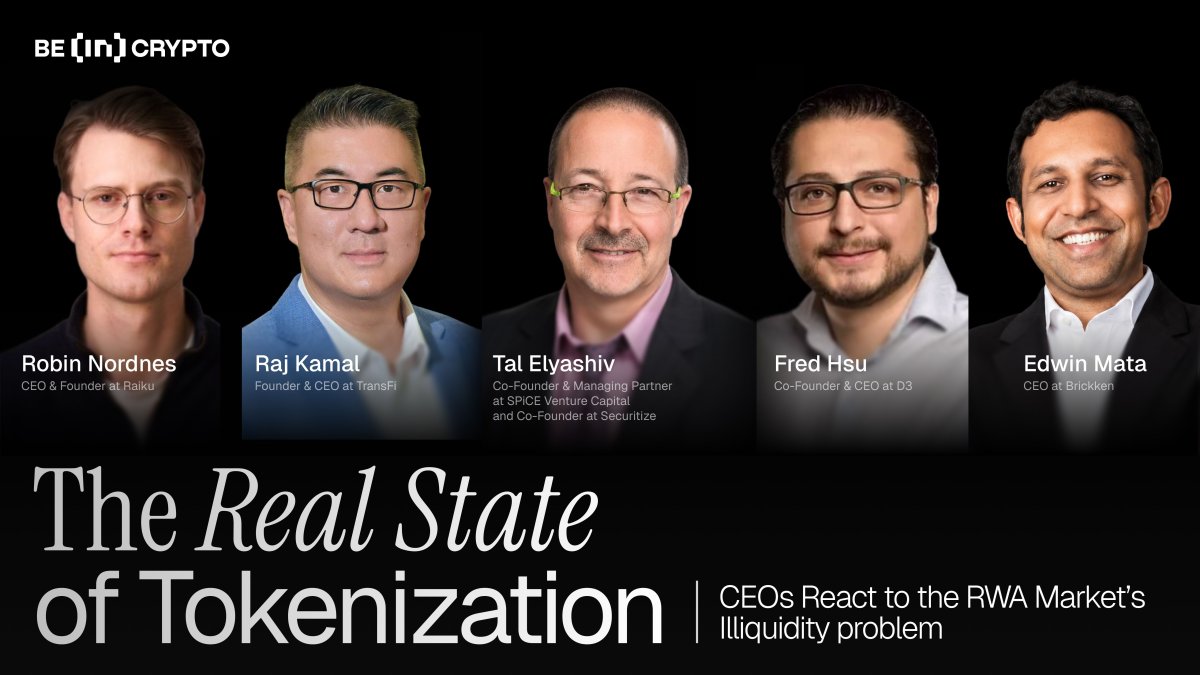
BeInCrypto ने पांच उद्योग के अधिकारियों से रिपोर्ट के निष्कर्षों पर प्रतिक्रिया देने के लिए कहा।
Securitize: पहला चरण कभी भी सार्वजनिक व्यापार के बारे में नहीं था
Tal Elyashiv, SPiCE वेंचर कैपिटल के सह-संस्थापक और Securitize के सह-संस्थापक, ने कहा कि रिपोर्ट का निष्कर्ष टोकनाइज्ड इक्विटीज पर एक वास्तविक संरचनात्मक समस्या की ओर इशारा करता है।
“मेरी राय है कि रिपोर्ट टोकनाइजिंग शेयरों/इक्विटी के बारे में जो दिखाती है, वह यह है कि यह टोकनाइजेशन स्रोत पर होना चाहिए। ऐसा टोकनाइजेशन जिसमें पूर्ण स्वामित्व शामिल नहीं है, वह सबसे अच्छा होने पर भी समस्याग्रस्त है, और पूरी तरह से गलत है IMHO। यही Securitize कर रहा है।”
Elyashiv ने यह भी तर्क किया कि कम ट्रांसफर गतिविधि को हर मामले में असफलता के रूप में नहीं पढ़ा जाना चाहिए। कई प्रारंभिक टोकनाइज्ड उत्पाद संस्थागत निर्गम, अनुपालन और निपटान के लिए डिज़ाइन किए गए थे, न कि सार्वजनिक द्वितीयक व्यापार के लिए।
“पहले टोकनाइज्ड संपत्तियों में से कई फंड (VC फंड, निजी फंड) थे। इन मामलों में टोकनाइजेशन खुदरा/सार्वजनिक व्यापार को सुविधाजनक बनाने के लिए नहीं किया गया था, बल्कि संस्थागत निर्गम अवसंरचना, अनुपालन और निपटान को अपग्रेड करने के लिए किया गया था। उदाहरण के लिए, BUIDL को संस्थागत TradFi और DeFi उपयोग मामलों के लिए बनाया गया था (और यही यह सेवा करता है)”
यह दृष्टिकोण रिपोर्ट के केंद्रीय भेदों में से एक से मेल खाता है। कुछ संपत्तियाँ वितरित हैं और सार्वजनिक ब्लॉकचेन रेलों के पार स्थानांतरित हो सकती हैं। अन्य प्रतिनिधित्व की गई हैं, जो मुख्य रूप से एक ऑफ-चेन स्थिति के डिजिटल रिकॉर्ड के रूप में ब्लॉकचेन का उपयोग करती हैं।
एलियाशिव के लिए, उस पहले चरण को लचीलापन साबित करना था इससे पहले कि टोकनयुक्त संपत्तियाँ व्यापक वितरण में जा सकें।
“पिछले चरण को सफल होना था और लचीलापन दिखाना था, साथ ही नियामक स्पष्टता, सार्वजनिक व्यापार चरण में जाने से पहले। लेकिन हम उस चरण में प्रवेश कर रहे हैं।”
राइको: गतिविधि पूर्वानुमानित निष्पादन पर निर्भर करती है
राइको के सीईओ और संस्थापक रॉबिन नॉर्डनेस ने कहा कि निष्क्रियता डेटा एक गहरे बुनियादी ढांचे की समस्या की ओर इशारा करता है।
रिपोर्ट में पाया गया कि टोकनयुक्त बाजार मूल्य का आधे से अधिक कोई साप्ताहिक स्थानांतरण गतिविधि नहीं दिखाता। नॉर्डनेस ने कहा कि यह मुख्य रूप से संपत्ति की गुणवत्ता या नियमन के बारे में नहीं है। उन्होंने कहा कि संस्थानों को सक्रिय रूप से ऑन-चेन पूंजी प्रबंधित करने से पहले पूर्वानुमानित निष्पादन की आवश्यकता है।
“निष्क्रियता का यह निष्कर्ष मुझे आश्चर्यचकित नहीं करता, और मुझे नहीं लगता कि यह मुख्य रूप से एक नियामक कहानी या संपत्ति की गुणवत्ता की कहानी है,” नॉर्डनेस का कहना है। “जो हम संस्थागत आवंटकों से लगातार सुनते हैं वह यह है कि वे तब तक सक्रिय रूप से ऑन-चेन पूंजी का प्रबंधन नहीं करेंगे जब तक वे दो प्रश्नों का आत्मविश्वास के साथ उत्तर नहीं दे सकते: क्या मेरा लेनदेन निष्पादित होगा, और कब… निष्क्रिय होल्डिंग के लिए यह सहनीय है। सक्रिय व्यापार, संपार्श्विक प्रबंधन या अंतर्दिन संतुलन के लिए, यह सहनीय नहीं है।”
यह मुद्दा अधिक महत्वपूर्ण हो जाता है यदि टोकनयुक्त संपत्तियों का उपयोग सक्रिय व्यापार, संपार्श्विक प्रबंधन, या दैनिक फंड संचालन के लिए किया जाता है। उन सेटिंग्स में, निपटान समय के चारों ओर अनिश्चितता स्प्रेड, तरलता बफर और पोर्टफोलियो निर्णयों को प्रभावित कर सकती है।
“लेन-देन शुल्क वास्तव में समस्या का छोटा हिस्सा है,” नॉर्डनेस बताते हैं। “कार्य निष्पादन की अनिश्चितता की बड़ी लागत वह सब कुछ है जो इसके चारों ओर है: व्यापक स्प्रेड्स जिन्हें आपको चलाना पड़ता है यदि आप समय की गारंटी नहीं दे सकते, तरलता बफर जो आप रखते हैं क्योंकि आप उस समय निष्पादित नहीं कर सकते जब आपको इसकी आवश्यकता होती है, वे पद जो आप बस नहीं लेते क्योंकि अनिश्चितता व्यापार को मॉडल करने योग्य नहीं बनाती।”
D3: कमजोर स्थान दिखाते हैं कि विकास कहाँ से आ सकता है
रिपोर्ट में पाया गया कि 12 संपत्ति वर्गों में से केवल एक ने उत्पादन-ग्रेड परिपक्वता प्राप्त की है: अमेरिकी ट्रेजरी ऋण।
D3 के सह-संस्थापक और सीईओ फ्रेड ह्सू ने कहा कि इस खोज को केवल एक कमजोरी के रूप में नहीं पढ़ा जाना चाहिए। इसके बजाय, उन्होंने कहा कि यह दिखाता है कि टोकनकरण कहाँ सबसे अधिक मूल्य बनाने के लिए जगह हो सकती है।
“अब तक केवल ट्रेजरी ने उत्पादन ग्रेड प्राप्त किया है, और लगभग हर अन्य वर्ग अभी भी केंद्रित या प्रयोगात्मक है। यह एक कमजोरी की तरह दिखता है, लेकिन यह वास्तव में उस स्थान का मानचित्र है जहाँ मूल्य है। वे वर्ग जो कभी परिपक्व नहीं हुए वे विखंडित, तरलता रहित बाजार हैं जिन्हें पारंपरिक वित्त ने कभी अच्छी तरह से मूल्यांकित नहीं किया, क्योंकि स्वामित्व को ट्रैक करना और मूल्य को स्थानांतरित करना बहुत महंगा था। संपत्ति हमेशा वास्तविक थी, जो गायब था वह इसे पहुँचने का एक तरीका था। वह बुनियादी ढाँचा जो अंततः उन बाजारों तक पहुँचता है वह तय करता है कि विकास का अगला चरण कहाँ से आता है,” ह्सू ने BeInCrypto को बताया।
ट्रेजरी को टोकन बनाना आसान है क्योंकि यह संपत्ति वर्ग तरल, परिचित और संस्थानों के लिए आकलन करना आसान है। अधिक जटिल संपत्तियाँ, जिनमें निजी क्रेडिट, वस्त्र, रियल एस्टेट और टोकनयुक्त शेयर शामिल हैं, अभी भी कानूनी, संचालन और वितरण बाधाओं का सामना कर रही हैं।
TransFi: स्थिरकॉइन दिखाते हैं कि टोकनकरण कहाँ पहले से काम कर रहा है
TransFi के संस्थापक और CEO राज कमल ने कहा कि रिपोर्ट के निष्कर्षों को स्थिरकॉइन के साथ विचार करना चाहिए, जिन्हें रिपोर्ट अपने मुख्य $60 बिलियन RWA बाजार आंकड़े से बाहर रखती है।
कमल ने तर्क किया कि स्थिरकॉइन वास्तविक दुनिया की समस्याओं को बड़े पैमाने पर हल करने के लिए टोकनकरण का सबसे स्पष्ट उदाहरण बने हुए हैं।
“मेरे विचार में, वास्तविक RWA टोकनकरण जो वास्तविक दुनिया की समस्याओं को हल कर रहा है, वह स्थिरकॉइन हैं। जहाँ एक वास्तविक दुनिया की संपत्ति का टोकनकरण हो रहा है - अमेरिकी डॉलर। USDC और USDT के माध्यम से, अरबों डॉलर के स्थिरकॉइन तेजी से, आसान, अधिक पूर्वानुमानित और सस्ते तरीके से रेमिटेंस, B2B प्रवाह, पेरोल और फ्रीलांसर भुगतान, ईकॉमर्स चेकआउट, कॉर्पोरेट ट्रेजरी प्रवाह और फॉरेक्स प्रवाह और कई अन्य भुगतान कर रहे हैं।”
यह तर्क टोकनयुक्त प्रतिभूतियों और फंडों में तरलता के अंतर को मिटाता नहीं है। लेकिन यह दिखाता है कि टोकनकरण तब काम कर सकता है जब उत्पाद एक स्पष्ट कार्यप्रवाह समस्या को हल करता है।
कमल ने कहा कि अपनाने की अगली लहर भुगतान और कॉर्पोरेट उपयोग के मामलों से आ सकती है, जहाँ स्थिरकॉइन की पहले से ही मजबूत मांग है।
“और प्रमाण बिंदु एक बढ़ती हुई संख्या के बड़े पारंपरिक संस्थानों से आते हैं जो स्थिरकॉइन जारी करने में रुचि रखते हैं, वेस्टर्न यूनियन, पेपैल, बैंक और अन्य। और वास्तविकता यह है कि हम केवल स्थिरकॉइनों पर जाने वाले बहु-खरब डॉलर के पारंपरिक भुगतान की सतह को खरोंच रहे हैं। हमें वैश्विक भुगतान में इस स्पष्ट गेम चेंजर का जश्न मनाना चाहिए जो RWAs के काम करने का प्रमाण है,” कमल ने नोट किया।
ब्रिककेन: बाजार अभी भी एक्सेस लेयर का निर्माण कर रहा है
ब्रिककेन के सीईओ एडविन माटा ने कहा कि रिपोर्ट के आंकड़े एक ऐसे बाजार को दर्शाते हैं जो संस्थागत अपनाने में अभी भी प्रारंभिक अवस्था में है।
उन्होंने कहा कि टोकनाइजेशन का पहला चरण विश्वास, नियामक तत्परता और अनुपालन अवसंरचना पर केंद्रित था। अगला चरण इस पर निर्भर करेगा कि क्या टोकनाइज्ड संपत्तियाँ पहुँचने और उपयोग करने में आसान हो जाती हैं।
“ये आंकड़े समझ में आते हैं और बाजार की वर्तमान स्थिति को दर्शाते हैं, टोकनाइजेशन अभी भी संस्थागत अपनाने में प्रारंभिक अवस्था में है और ऐसा ही होना था। पहला चरण हमेशा विश्वास के बारे में था: यह साबित करना कि तकनीक काम करती है, नियामक मानकों को पूरा करना, अनुपालन अवसंरचना स्थापित करना। वास्तव में, वह आधारभूत कार्य समय की बर्बादी नहीं है बल्कि वह आधार है जिस पर बाकी सब कुछ बनाया जाएगा।”
माटा ने स्थिरकॉइनों के लिए आगे के रास्ते की तुलना की। उनके दृष्टिकोण में, टोकनाइज्ड संपत्तियाँ तब बढ़ेंगी जब वे व्यावहारिक व्यावसायिक समस्याओं को हल करेंगी, न कि केवल इसलिए कि वे ऑन-चेन मौजूद हैं।
उन्होंने कहा कि विजेता वे प्लेटफार्म होंगे जो टोकनयुक्त संपत्तियों को खोजने योग्य, इंटरऑपरेबल और वास्तविक कार्यप्रवाहों में उपयोगी बनाते हैं।
“टोकनयुक्त बाजार उसी दिशा में बढ़ रहे हैं, क्योंकि विनियमन स्पष्ट होता है (क्लैरिटी अधिनियम या यूरोप में MiCA एक अच्छा उदाहरण है) और बुनियादी ढांचा परिपक्व होता है, विजेता अंततः वही होंगे जो एक्सेस लेयर का निर्माण करते हैं: खोज, इंटरऑपरेबिलिटी लेयर, वह बुनियादी ढांचा जो एक टोकनयुक्त संपत्ति को एक स्थिर रिकॉर्ड से कुछ ऐसा बनाता है जिस पर व्यवसाय और संस्थान वास्तव में भरोसा कर सकते हैं और निर्माण कर सकते हैं।”
निष्कर्ष: टोकनाइजेशन का मूल्य है, लेकिन अभी तक गहराई नहीं है
रिपोर्ट यह नहीं दिखाती कि टोकनाइजेशन मृत है। यह दिखाती है कि बाजार अभी भी अपनी संरचना में प्रारंभिक अवस्था में है।
संपत्तियाँ मौजूद हैं। प्रमुख संस्थाएँ शामिल हैं। ट्रेजरी उत्पादन-ग्रेड परिपक्वता तक पहुँच गई है। लेकिन बाजार का अधिकांश हिस्सा केंद्रित, प्रतिबंधित, या ऑन-चेन निष्क्रिय बना हुआ है।
यह अगले चरण को स्पष्ट बनाता है। टोकनाइजेशन केवल अधिक संपत्तियों को मिंट करके स्केल नहीं करेगा। इसे बेहतर निपटान, अनुपालन, वितरण, निष्पादन और पहुँच की आवश्यकता है।
पहला चरण साबित करता है कि वास्तविक मूल्य को ऑन-चेन दर्शाया जा सकता है। अगला चरण यह निर्धारित करेगा कि क्या ये संपत्तियाँ सक्रिय वित्तीय बाजार बन सकती हैं।
पूर्ण BeInCrypto Intelligence रिपोर्ट यहाँ पढ़ें।
स्रोत: BeInCrypto