एक्सचेंज के अनुपालन जाँच के दौरान उपयोगकर्ताओं को वास्तव में क्या देना होता है
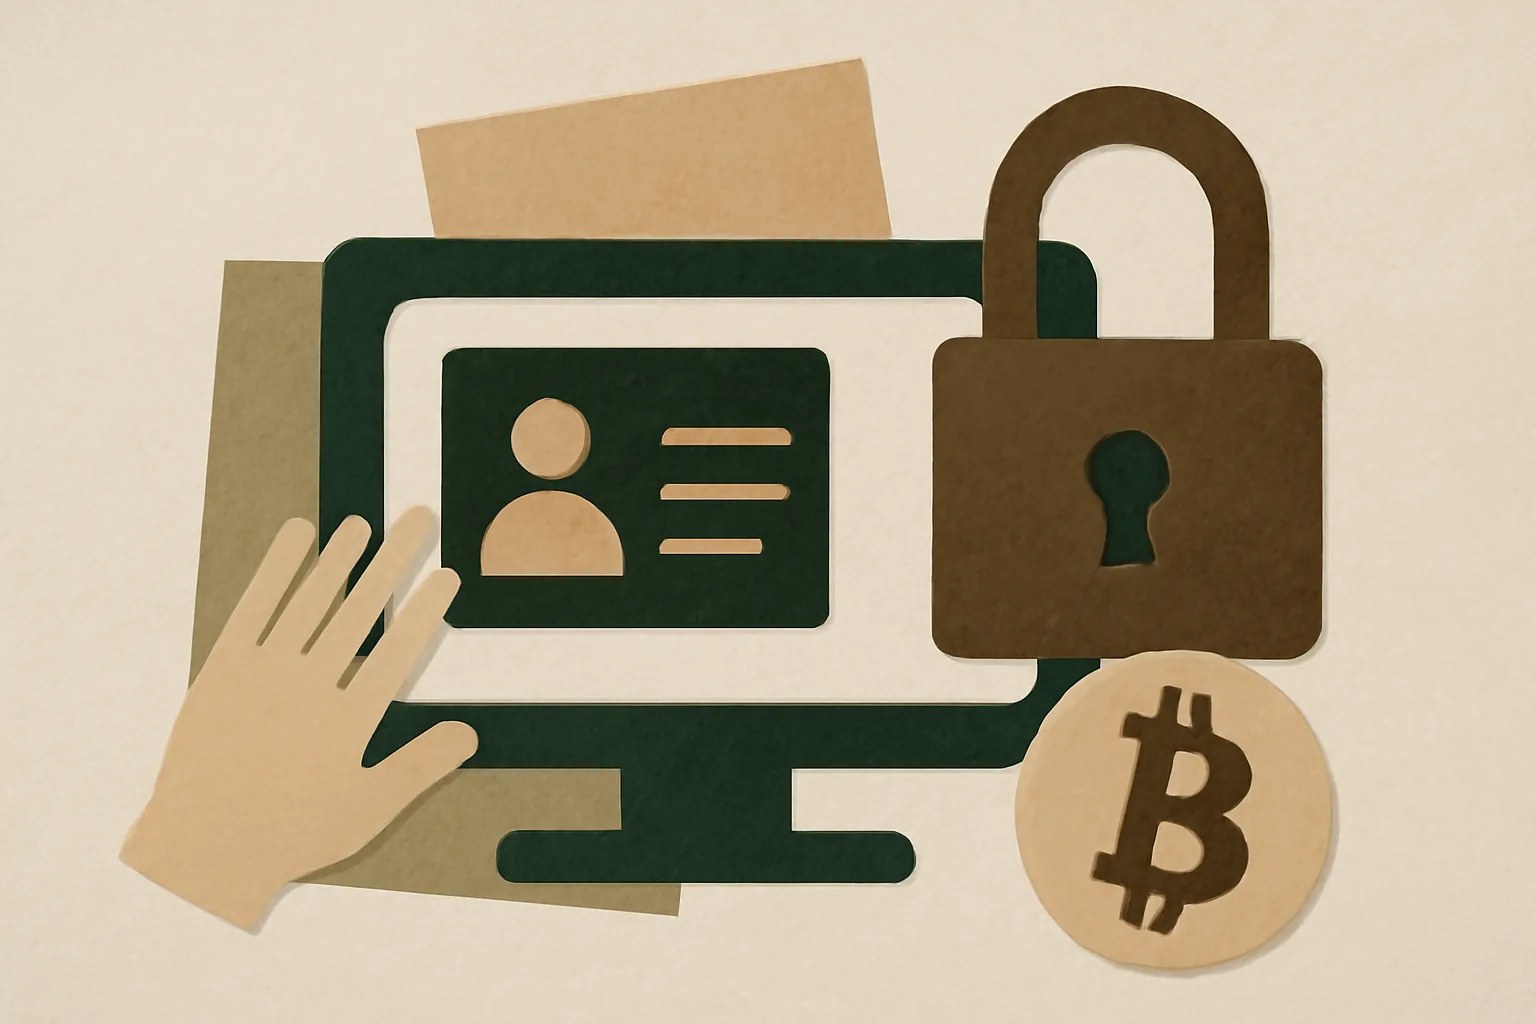
ज़्यादातर उपयोगकर्ता क्रिप्टो एक्सचेंज की KYC और AML अनुपालन आवश्यकताओं को पूरा करने के लिए शुरुआती चरण में वही जानकारी देते हैं: पूरा कानूनी नाम, जन्मतिथि, आवासीय पता और सरकारी पहचान-पत्र। आमतौर पर पासपोर्ट मान्य होता है। कई बाज़ारों में राष्ट्रीय पहचान-पत्र भी मान्य होता है।
पहला चरण सामान्य प्रक्रिया जैसा लग सकता है, लेकिन एक्सचेंज सिर्फ़ यह नहीं जाँचता कि आप मौजूद हैं। वह यह भी देखता है कि स्क्रीन पर मौजूद व्यक्ति दस्तावेज़ में दिए गए व्यक्ति से मेल खाता है या नहीं, और खाते की जानकारी उधार ली हुई, बदली हुई या किसी और से कॉपी की हुई तो नहीं लगती। एक छोटी-सी टाइपिंग की गलती भी मायने रख सकती है।
इसके बाद माँगी जाने वाली जानकारी बढ़ सकती है। प्लेटफ़ॉर्म पते के प्रमाण के तौर पर हाल का बिजली-पानी का बिल या बैंक स्टेटमेंट माँग सकता है। आमतौर पर दस्तावेज़ में आपका नाम और पता साफ़-साफ़ पढ़ा जा सकना चाहिए। अगर आपके पहचान-पत्र और बिल पर दिए गए पते अलग-अलग हैं, तो एक और जाँच के लिए तैयार रहें।
कुछ उपयोगकर्ताओं से धन के स्रोत की जानकारी भी माँगी जाती है। यह सुनने में गंभीर लग सकता है, लेकिन अक्सर एक्सचेंज बस एक स्पष्ट वजह जानना चाहता है: वेतन, बचत, किसी संपत्ति की बिक्री, कारोबार से हुई आय, या किसी दूसरे वॉलेट या एक्सचेंज से किया गया ट्रांसफ़र। हर खाते से यह सवाल नहीं पूछा जाता। लेकिन जब पूछा जाता है, तो आमतौर पर इसकी वजह जोखिम से जुड़ा कोई खास संकेत होता है।
उन्नत जाँच इससे एक कदम आगे जा सकती है। ऐसे मामलों में एक्सचेंज आपसे कर संबंधी रिकॉर्ड, रोज़गार के पत्र, कंपनी के दस्तावेज़, बैंक स्टेटमेंट या खाते की गतिविधि का संक्षिप्त विवरण माँग सकता है। जवाब को सीमित और मुद्दे तक रखें। 2 पन्नों का बैंक स्टेटमेंट अक्सर 20 पंक्तियों की कहानी से ज़्यादा बता देता है।
मौजूदा खाते से क्रिप्टो एक्सचेंज कब अतिरिक्त जानकारी माँग सकता है
कुछ उपयोगकर्ताओं को लगता है कि सत्यापन एक बार होता है और फिर कभी नहीं। ऐसा शायद ही सच होता है। अगर आपकी गतिविधि बदलती है, कोई नियामक अधिक सख़्त जाँच का अनुरोध करता है, या खाता एक्सचेंज द्वारा तय सीमा तक पहुँचता है, तो क्रिप्टो एक्सचेंज महीनों बाद भी दोबारा जाँच शुरू कर सकता है।
बड़ी जमा राशि से नई जाँच शुरू हो सकती है। बड़ी निकासी से भी, खासकर तब जब गंतव्य वॉलेट नया हो या ट्रांसफ़र का तरीका आपके सामान्य व्यवहार से अचानक काफ़ी अलग हो जाए। पाँच अंकों की राशि का एक अप्रत्याशित ट्रांसफ़र भी जाँच के लिए खाते को रोकने के लिए काफ़ी हो सकता है, भले ही खाते को बहुत पहले मंज़ूरी मिल चुकी हो।
ट्रेडिंग का व्यवहार भी मायने रखता है। अगर लंबे समय से निष्क्रिय खाता अचानक बार-बार ऑर्डर देने लगे, स्पॉट और डेरिवेटिव के बीच लेन-देन करने लगे, या ऐसा पैटर्न दिखाए जो सामान्य खुदरा उपयोग से मेल न खाता हो, तो अनुपालन टीम अधिक जानकारी माँग सकती है। इसका मतलब यह नहीं कि कुछ ग़लत हुआ है। इसका मतलब है कि खाते की गतिविधि उसके सामान्य प्रोफ़ाइल से बाहर चली गई है।
खाते की रिकवरी से जुड़ी घटनाएँ भी आम वजह होती हैं। अगर आपकी पहुँच चली जाए, आप डिवाइस बदलें, सुरक्षा सेटिंग रीसेट करें या लंबे समय बाद फिर से नियंत्रण हासिल करें, तो एक्सचेंज आपसे यह साबित करने को कह सकता है कि नियंत्रण फिर उसी व्यक्ति के पास है। नया फ़ोन नंबर? नया ईमेल? सवालों के लिए तैयार रहें।
व्यक्तिगत जानकारी में बदलाव भी इसकी वजह हो सकता है। कानूनी नाम में संशोधन, नया पता, निवास का देश बदलना या कारोबार के स्वामित्व में बदलाव—इनमें से किसी भी कारण से एक्सचेंज नए दस्तावेज़ माँग सकता है। एक छोटा-सा बदलाव भी पूरी फ़ाइल को दोबारा खुलवा सकता है।
उपयोगकर्ताओं की AML जाँच बुनियादी पहचान सत्यापन से कैसे अलग है
KYC और AML आपस में जुड़े हैं, लेकिन एक ही चीज़ नहीं हैं। KYC जाँच आमतौर पर पहचान पर केंद्रित होती है: आप कौन हैं, कहाँ रहते हैं और आपके दस्तावेज़ असली लगते हैं या नहीं। AML स्क्रीनिंग जोखिम पर नज़र रखती है: आपका संबंध किन लोगों से हो सकता है, आपका नाम प्रतिबंध सूची में है या नहीं, और आपकी गतिविधियाँ उन पैटर्न से मेल खाती हैं या नहीं जिनकी निगरानी करना एक्सचेंज के लिए ज़रूरी है।
उपयोगकर्ता के नज़रिए से, यह अंतर पूछे जाने वाले सवालों में दिखता है। KYC में आपसे पासपोर्ट माँगा जाता है। AML स्क्रीनिंग में शायद आपसे कुछ भी न पूछा जाए, क्योंकि यह पृष्ठभूमि में चलती है। नतीजा आपको दिखने से पहले आपके नाम की जाँच प्रतिबंध सूचियों, निगरानी सूचियों, प्रतिकूल मीडिया स्रोतों और आंतरिक जोखिम मॉडल के आधार पर की जा सकती है।
लेन-देन की निगरानी ऐसी चीज़ है, जिस पर कई उपयोगकर्ताओं का ध्यान तभी जाता है जब देरी हो चुकी होती है। किसी चिह्नित स्रोत से जमा राशि या ऐसे वॉलेट में निकासी, जिसे एक्सचेंज उच्च जोखिम वाला मानता है, लेन-देन पर रोक या उसके संदर्भ के बारे में पूछताछ का कारण बन सकती है। किसी को भी यह पसंद नहीं आता। फिर भी, एक्सचेंज को अक्सर तुरंत तय करना पड़ता है कि लेन-देन आगे बढ़ना चाहिए या नहीं।
बुनियादी पहचान सत्यापन पास हो सकता है, जबकि एएमएल जांच में आप विफल हो सकते हैं। यह विसंगति उपयोगकर्ताओं को उलझन में डालती है। स्पष्ट पहचान-पत्र होने से प्रतिबंध सूची से मेल की समस्या खत्म नहीं होती, और सत्यापित खाते की गारंटी नहीं होती कि हर लेन-देन बिना समीक्षा के आगे बढ़ेगा। दो जांचें। दो अलग-अलग सवाल।
अगर आप खाता-स्तर की निगरानी का व्यापक नज़रिया चाहते हैं, तो संबंधित जानकारी के लिए देखें क्रिप्टो एक्सचेंज के किन मेट्रिक्स पर मुझे ध्यान देना चाहिए— एक्सचेंज गतिविधि के पैटर्न का आकलन कैसे करते हैं।
दस्तावेज़ अपलोड करने से पहले उपयोगकर्ताओं को किन बातों की जांच करनी चाहिए
कुछ भी अपलोड करने से पहले, उसकी समाप्ति तिथि जांच लें। समीक्षा में देरी कराने का सबसे तेज़ तरीका है समय-सीमा समाप्त हो चुका पासपोर्ट जमा करना। यही बात बहुत पुराना उपयोगिता बिल जमा करने या ऐसा बैंक स्टेटमेंट देने पर भी लागू होती है, जिस पर हाल की तारीख दिखाई न दे।
नाम के मेल पर आमतौर पर उपयोगकर्ता जितना ध्यान देते हैं, उससे ज़्यादा ध्यान देना चाहिए। अगर आपके एक्सचेंज खाते में नाम “Alex J. Brown” है और आपके दस्तावेज़ में “Alexander Brown” लिखा है, तो सिस्टम इसे स्वीकार कर सकता है या मैन्युअल समीक्षा के लिए भेज सकता है। बीच के नाम, लिप्यंतरण और विवाह से पहले के नामों की वजह से वास्तव में देरी होती है।
पते का मेल खाना भी उतना ही अहम है। अगर एक्सचेंज पते के प्रमाण के लिए कहता है, तो दस्तावेज़ में वही निवास पता होना चाहिए जो आपने प्रोफ़ाइल में दर्ज किया है। मौसमी किराये का पता, पोस्ट ऑफिस बॉक्स या कारोबारी पता शायद मान्य न हो। बस एक अंतर ही काफ़ी हो सकता है।
फ़ाइल की गुणवत्ता एक और छोटी-सी बात है जिसका बड़ा असर पड़ सकता है। धुंधले किनारे, कटे हुए कोने, फ़ोन कैमरे की चमक और संपादित PDF अक्सर प्रक्रिया को धीमा कर देते हैं। साफ़ स्कैन या प्राकृतिक रोशनी में सीधी ली गई तस्वीर इस्तेमाल करें। कोई फ़िल्टर नहीं। स्क्रीनशॉट के स्क्रीनशॉट भी नहीं।
दस्तावेज़ का प्रकार भी मायने रखता है। कुछ एक्सचेंज ड्राइविंग लाइसेंस के बजाय पासपोर्ट माँगते हैं। कुछ मोबाइल फ़ोन के बिल स्वीकार नहीं करते। कुछ बैंक ऐप के स्क्रीनशॉट के बजाय PDF बैंक स्टेटमेंट चाहते हैं। सटीक नियम अपलोड स्क्रीन या सहायता पृष्ठ पर दिया होता है, और इस छोटी-सी बात पर ध्यान देने से समय बचता है।
अगर आपके खाते की समीक्षा हाल ही में प्लेटफ़ॉर्म में हुए किसी बदलाव से जुड़ी लगती है, तो देखें क्रिप्टो एक्सचेंज में हाल ही में क्या बदला कि बिना किसी चेतावनी के एक्सचेंज की जाँच-पड़ताल कभी-कभी सख़्त क्यों हो जाती है—इस बारे में एक संबंधित नज़रिया।
अनुपालन समीक्षा के दौरान उपयोगकर्ताओं के अधिकार और सीमाएँ
समीक्षा लंबित रहने के दौरान, एक्सचेंज जमा, निकासी, ट्रेडिंग या कार्ड के इस्तेमाल पर सीमाएँ लगा सकता है। कुछ खाते केवल देखने के लिए उपलब्ध रहते हैं। दूसरे खातों में लॉगिन तो किया जा सकता है, लेकिन बाहर की ओर ट्रांसफ़र रोक दिए जाते हैं। सटीक पाबंदी जोखिम-संबंधी फ़्लैग और एक्सचेंज की नीति पर निर्भर करती है।
उपयोगकर्ता अक्सर समय-सीमा जानना चाहते हैं। ईमानदार जवाब यह है कि एक्सचेंज शायद कोई समय-सीमा न बताए। अनुपालन समीक्षाएँ मैन्युअल हो सकती हैं, और मैन्युअल समीक्षाओं की रफ़्तार ग्राहकों की बेचैनी से नहीं, बल्कि कतार की लंबाई से तय होती है। यह परेशान करने वाला है, लेकिन आम बात है।
आमतौर पर बातचीत सपोर्ट टिकटों, ऐप के भीतर संदेशों या ईमेल के ज़रिए होती है। हर संदर्भ संख्या सुरक्षित रखें। अगर बातचीत में एक और फ़ाइल मांगी जाए, तो जब तक कुछ और न कहा जाए, केवल वही फ़ाइल अपलोड करें। असंबंधित अटैचमेंट की बाढ़ से समीक्षा तेज़ होने के बजाय धीमी हो सकती है।
जानकारी साझा करने की कुछ सीमाएँ भी होती हैं। एक्सचेंज किसी खास आंतरिक जोखिम नियम या तीसरे पक्ष की स्क्रीनिंग के नतीजे की पूरी जानकारी देने से मना कर सकता है। यह टालमटोल जैसा लग सकता है, लेकिन प्लेटफ़ॉर्म पर धोखाधड़ी रोकने के उपायों, कानूनी सीमाओं या जाँच संबंधी नियमों का पालन करने की बाध्यता हो सकती है।
फिर भी, उपयोगकर्ताओं को व्यावहारिक रूप से स्थिति की जानकारी मांगने, यह स्पष्ट करने का अनुरोध करने का अधिकार है कि किस प्रकार का दस्तावेज़ कमी है, और जमा की गई हर चीज़ की एक प्रति अपने पास रखने का अधिकार है। अगर निकासी रोक दी गई है, तो स्थिति की तुलना क्रिप्टो एक्सचेंज से निकासी का लंबित रह जानासे जुड़े एक मिलते-जुलते मामले से करें।
धन के स्रोत और संपत्ति के स्रोत से जुड़े सवालों का जवाब कैसे दें
धन के स्रोत से जुड़े सवाल आमतौर पर यह पूछते हैं कि किसी खास जमा के लिए पैसा कहाँ से आया। संपत्ति के स्रोत से जुड़े सवाल अधिक व्यापक होते हैं और पूछते हैं कि आपकी कुल संपत्ति कैसे बनी। पहले सवाल का जवाब लेन-देन का रिकॉर्ड देकर दिया जा सकता है। दूसरे के लिए दस्तावेज़ों का अधिक व्यापक रिकॉर्ड देना पड़ सकता है।
जवाब सीधा रखें। अगर पैसा आपकी तनख्वाह से आया है, तो ऐसा बताएं और मांगी गई वेतन पर्ची या बैंक रिकॉर्ड संलग्न करें। अगर पैसा किसी संपत्ति की बिक्री से आया है, तो बिक्री का अनुबंध या सौदा पूरा होने का रिकॉर्ड, यदि आपके पास हो, दें। अगर पैसा किसी व्यवसाय से आया है, तो ऐसे कंपनी रिकॉर्ड भेजें जिनसे पैसे के हस्तांतरण का पूरा क्रम पता चलता हो।
असंबंधित विवरण न जोड़ें। सिर्फ़ इसलिए कि किसी एक एक्सचेंज ने एक ट्रांसफ़र के लिए प्रमाण माँगा है, उपयोगकर्ता को अपने किए गए हर निवेश के बारे में बताने की ज़रूरत नहीं है। जो सवाल पूछा गया है, उसी का जवाब दें। बस इतना ही।
जहाँ संभव हो, एक स्पष्ट कड़ी बनाएँ। आपके खाते से एक्सचेंज में किए गए बैंक ट्रांसफ़र को सही ठहराना आसान होता है, अगर वह पैसा वहाँ किसी नियोक्ता, बिक्री या पिछले एक्सचेंज से निकासी के ज़रिए पहुँचा हो और उसका पता लगाया जा सके। कड़ी में कोई खाली जगह होने पर आगे सवाल पूछे जा सकते हैं, इसलिए उसे उपलब्ध सबसे साफ़ रिकॉर्ड से भरें।
आमतौर पर दस स्क्रीनशॉट की तुलना में दो दस्तावेज़ बेहतर होते हैं। एक संक्षिप्त स्पष्टीकरण और उससे मेल खाते रिकॉर्ड अक्सर लंबे संदेशों के सिलसिले से ज़्यादा तेज़ी से काम आगे बढ़ाते हैं। अगर एक्सचेंज और जानकारी माँगे, तो केवल नए अनुरोध का जवाब दें। कोई नई कहानी गढ़ने की कोशिश न करें।
जो उपयोगकर्ता खाते की गतिविधियों की तुलना व्यापक बाज़ार गतिविधि से करना चाहते हैं, कैसे क्रिप्टो मार्केट ट्रेंड का विश्लेषण करेंयह समझने में मदद कर सकता है कि कोई बड़ा ट्रांसफ़र अनुपालन टीम को असामान्य क्यों लग सकता है।
गोपनीयता, डेटा प्रतिधारण और सीमापार डेटा प्रबंधन
अनुपालन से जुड़ा डेटा सिर्फ़ संग्रहित नहीं किया जाता; इसे अक्सर साझा भी किया जाता है। कोई एक्सचेंज आपके दस्तावेज़ अपने सिस्टम में रख सकता है और उन्हें पहचान सत्यापन सेवा प्रदाताओं, स्क्रीनिंग प्रदाताओं, क्लाउड होस्ट या विशेषज्ञ समीक्षा टीमों को भी भेज सकता है। यह व्यवस्था मायने रखती है, क्योंकि आपका डेटा एक से अधिक देशों की सीमाएँ पार कर सकता है।
अपलोड करने से पहले गोपनीयता सूचना पढ़ें। डेटा कितने समय तक रखा जाएगा, किन प्रोसेसरों के नाम दिए गए हैं, और किन देशों में डेटा संग्रहीत या उस तक पहुँच बनाई जा सकती है—यह देखें। अगर सूचना में कहा गया है कि आपका डेटा आपके देश के बाहर सहयोगी कंपनियों या सेवा प्रदाताओं के साथ साझा किया जा सकता है, तो यह कोई छोटी-सी बात नहीं है। यही उनकी कार्यप्रणाली है।
कानूनी अधिकार-क्षेत्र से जवाब बदल जाता है। एक देश में स्थित प्लेटफ़ॉर्म दस्तावेज़ किसी दूसरे देश में संग्रहीत कर सकता है और चौथे देश के किसी तृतीय-पक्ष समीक्षक का इस्तेमाल कर सकता है। उपयोगकर्ता को एक ही इंटरफ़ेस दिखता है; डेटा कई कानूनी व्यवस्थाओं से होकर गुजर सकता है। यह कोई गड़बड़ी नहीं है। यह सामान्य बुनियादी ढाँचा है।
डेटा कितने समय तक रखा जाता है, यह भी मायने रखता है। कुछ एक्सचेंज खाता बंद होने के बाद भी KYC रिकॉर्ड वर्षों तक रखते हैं, खासकर तब जब स्थानीय कानून इसकी माँग करता हो। उपयोगकर्ताओं को पता होना चाहिए कि ऐप हटाने से फ़ाइल हमेशा नहीं मिटती। खाता बंद होने का मतलब यह नहीं कि रिकॉर्ड भी मिट गया।
अगर व्यक्तिगत डेटा के प्रबंधन को लेकर चिंता है, तो संवेदनशील रिकॉर्ड भेजने से पहले एक्सचेंज की गोपनीयता नीति और विक्रेताओं से जुड़ी जानकारी देखें। आप यह भी देख सकते हैं क्रिप्टो एक्सचेंज की गोपनीयता नीति और व्यक्तिगत कि किन बातों पर ध्यान देना है, इसकी संबंधित जानकारी के लिए।
अनुपालन संबंधी समस्या को कब आगे बढ़ाएँ या किसी दूसरे प्लेटफ़ॉर्म पर जाने पर विचार करें
दूसरी स्पष्ट देरी के बाद मामला आगे बढ़ाएँ। पहले, अपने टिकट नंबर के साथ सहायता टीम से संपर्क करें और पूछें कि कौन-सा दस्तावेज़ ठीक-ठीक गायब है। फिर सीधे जवाब का इंतज़ार करें। अगर जवाब अस्पष्ट ही रहे, तो मैन्युअल समीक्षा या सुपरवाइज़र की कतार में भेजने का अनुरोध करें।
अगर एक्सचेंज बार-बार वही फ़ाइल माँगता रहे या हर बार किसी स्पष्ट कारण के बिना उसे अस्वीकार कर दे, तो समस्या उपयोगकर्ता से जुड़ी नहीं, बल्कि प्रक्रिया से जुड़ी हो सकती है। ऐसे में शिकायत दर्ज करने का माध्यम मददगार हो सकता है। अगर एक्सचेंज आपके अधिकार-क्षेत्र में लाइसेंस प्राप्त है, तो कुछ उपयोगकर्ता स्थानीय नियामक या उपभोक्ता संरक्षण संस्था के पास भी शिकायत दर्ज करते हैं।
लंबे समय तक खाते का अटका रहना गंभीरता से देखने लायक है। अगर खाता हफ़्तों तक ब्लॉक रहे, निकासी की सुविधा स्पष्ट स्थिति बताए बिना प्रतिबंधित रहे, या कई बार संपर्क करने के बाद सहायता टीम जवाब देना बंद कर दे, तो सोचें कि क्या यह प्लेटफ़ॉर्म अब भी आपकी ज़रूरतों के मुताबिक है। यही एकमात्र प्लेटफ़ॉर्म नहीं है।
कहीं और फ़ंड भेजने से पहले, निकासी की प्रक्रिया की पुष्टि कर लें। समीक्षा का मामला अनसुलझा रहने पर वह खाते के साथ आगे भी बना रह सकता है, और जल्दबाज़ी में किया गया ट्रांसफ़र एक दूसरी समस्या पैदा कर सकता है। स्क्रीनशॉट, टिकट आईडी और मंज़ूरी से जुड़े सभी संदेश सहेजकर रखें। आगे चलकर ये रिकॉर्ड काम आ सकते हैं।
अगर आप प्लेटफ़ॉर्म छोड़ने का फ़ैसला करते हैं, तो प्रक्रिया व्यवस्थित ढंग से पूरी करें। खुले ऑर्डर बंद करें, अपने रिकॉर्ड डाउनलोड करें और जाँच लें कि नए एक्सचेंज में भी उपयोगकर्ताओं के लिए क्रिप्टो एक्सचेंज KYC और AML अनुपालन की वही ज़रूरतें हैं या नहीं, क्योंकि दूसरा प्लेटफ़ॉर्म भी पहले ही दिन वही दस्तावेज़ माँग सकता है।