मुख्य बिंदु
- कोस्टा बिटकॉइन को बहुत कम मूल्यांकित मानते हैं और कहते हैं कि इसके कुछ पूर्व समर्थक अब इससे उम्मीद छोड़ रहे हैं।
- उनका अनुमान है कि फ़ेड के ब्याज दरें बढ़ाने का चक्र खत्म होने पर बिटकॉइन और चाँदी में तेज़ उतार-चढ़ाव होगा।
- वह चाँदी और खनन कंपनियों के शेयरों को तरजीह देते हैं, जबकि उपलब्ध रूपरेखा में उनके पूर्वानुमानों के विस्तृत प्रमाण नहीं दिए गए हैं।
कोस्टा का बिटकॉइन सिद्धांत और उसका व्यापक आर्थिक संदर्भ
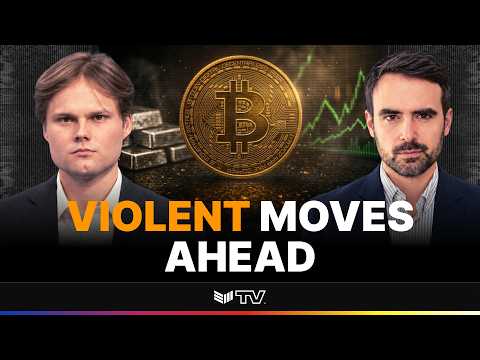
अज़ूरिया कैपिटल के संस्थापक और मुख्य कार्यकारी टैवी कोस्टा बिटकॉइन को बहुत कम मूल्यांकित मानते हैं। उनका अनुमान है कि फ़ेडरल रिज़र्व का ब्याज दरें बढ़ाने का चक्र खत्म होने पर बिटकॉइन और चाँदी—दोनों में उनके शब्दों में, हिंसक उतार-चढ़ाव होंगे। ये उनके बाज़ार संबंधी विचार हैं, स्थापित नतीजे नहीं। साक्षात्कार की रूपरेखा में मुख्य दावा तो बताया गया है, लेकिन मूल्यांकन का मॉडल, लक्ष्य, समयसीमा या सहायक गणनाएँ नहीं दी गई हैं, जिनसे पाठक यह परख सकें कि वह इस निष्कर्ष पर कैसे पहुँचे।
कोस्टा की दलील उन दो कारकों पर आधारित है जिनके बारे में उनका मानना है कि वे अगले दशक को आकार देंगे: अमेरिकी डॉलर का कमजोर होना और बॉन्ड प्रतिफलों का दबा रहना। रूपरेखा में इन अपेक्षाओं के साथ लगातार बनी महँगाई और सरकारी खर्च को भी जोड़ा गया है, जिसे इसमें नियंत्रण से बाहर बताया गया है। इसमें महँगाई, प्रतिफल, खर्च या डॉलर के लिए संख्यात्मक पूर्वानुमान नहीं दिए गए हैं, न ही यह समझाया गया है कि ये कारक किस तरह विकसित होंगे। इसलिए उपलब्ध सामग्री में व्यापक आर्थिक परिदृश्य उनके निवेश विकल्पों को देखने का एक नज़रिया है, न कि संख्याओं पर आधारित पूर्वानुमान।
इंटरव्यू में कोस्टा का यह नज़रिया भी बताया गया है कि बिटकॉइन के कई पूर्व समर्थक अब इस परिसंपत्ति से किनारा कर रहे हैं। इस बात को कम मूल्यांकन के पक्ष में एक तर्क के रूप में पेश किया गया है, लेकिन रूपरेखा में निवेशकों की भावना का कोई माप, बिकवाली का सबूत या यह जानकारी नहीं दी गई है कि वे पूर्व समर्थक कौन हैं। इस अंतर को स्पष्ट रखना ज़रूरी है: लोगों का मोहभंग होना कोस्टा की दलील का हिस्सा है, यह इस बात का प्रमाण नहीं कि बिटकॉइन किसी खास मूल्य तक पहुँच गया है या निवेशकों की भावना पलट जाएगी।
वह बिटकॉइन को चाँदी से क्यों जोड़ते हैं
कोस्टा बिटकॉइन और चाँदी को फेड के ब्याज दरें बढ़ाने के चक्र के अंत में बदलाव की संभावना के ज़रिए जोड़ते हैं। उन्हें उम्मीद है कि दोनों में तेज़ उतार-चढ़ाव होगा, लेकिन रूपरेखा यह स्पष्ट नहीं करती कि उनका आशय बढ़त से है, पहले गिरावट और फिर उछाल से, या किसी भी दिशा में अस्थिरता से। इसमें चक्र के अंत की तारीख भी नहीं दी गई है। यह तुलना उनकी निवेश संबंधी सोच को समझने में मददगार है, लेकिन इसे सटीक समय-निर्धारण की भविष्यवाणी या दोनों के समान प्रदर्शन की गारंटी नहीं मानना चाहिए।
इंटरव्यू में रखे गए तर्क के अनुसार, इन दोनों परिसंपत्तियों की भूमिकाएँ अलग हैं: बिटकॉइन वह परिसंपत्ति है जिसे कोस्टा बेहद कम मूल्यांकित कहते हैं, जबकि चाँदी और खनन कंपनियों के शेयरों को वे ठोस परिसंपत्तियों से जुड़ा अपना पसंदीदा निवेश बताते हैं। एक अध्याय का शीर्षक चाँदी और बिटकॉइन को बहुत समान स्थिति में बताता है, लेकिन उपलब्ध रूपरेखा में इस तुलना का विवरण नहीं है। इसलिए यह कहना उचित है कि उन्हें इनके बीच समानता दिखती है, पर यह दावा करना नहीं कि इनकी आपूर्ति, उपयोग या बाज़ार का व्यवहार एक जैसा है।
सोने पर एक अध्याय में उस तेज़ी के दौर के भीतर 30% की गिरावट का ज़िक्र है, जिसे वहाँ दीर्घकालिक तेज़ी का बाज़ार कहा गया है। रूपरेखा में तारीखें, कीमतों का क्रम या अवधि की परिभाषा नहीं दी गई है, इसलिए उपलब्ध सामग्री के आधार पर इस आँकड़े को संदर्भ में रखकर स्वतंत्र रूप से जाँचना संभव नहीं है। इसकी अहमियत यह है कि कोस्टा की चर्चा में सोने की बड़ी गिरावट और उसके दीर्घकालिक नज़रिए के बीच अंतर दिखाई देता है। यह व्याख्या इस बात का प्रमाण नहीं कि बिटकॉइन या चाँदी में भी यही क्रम ज़रूर दोहराया जाएगा।
खनन कंपनियों के शेयर, आपूर्ति और औद्योगिक मांग
कोस्टा की खनन कंपनियों के शेयरों को प्राथमिकता एक व्यापक आर्थिक दांव के रूप में प्रस्तुत की गई है। एक अध्याय में स्पष्ट रूप से पूछा गया है कि ये व्यापक आर्थिक आर्बिट्राज जैसे क्यों दिखते हैं। यह उनके तर्क का वर्णन है, इस बात का प्रमाण नहीं कि इन शेयरों से जोखिम-मुक्त या यांत्रिक रूप से सुनिश्चित प्रतिफल मिलता है। रूपरेखा में किसी विशिष्ट कंपनी, मूल्यांकन के पैमाने या परिचालन संबंधी मान्यताओं की पहचान नहीं की गई है। पाठक इससे यह समझ सकते हैं कि उनकी नजर में खनन कंपनियां ठोस परिसंपत्तियों पर अपनी राय व्यक्त करने का एक तरीका हैं, जबकि उस राय का आकलन करने के लिए जरूरी विवरण उपलब्ध नहीं हैं।
रूपरेखा में कम फ्री फ्लोट और चाँदी की खदानों में 65% हिस्सेदारी वाली एक पुस्तक का भी उल्लेख है। यह स्पष्ट नहीं किया गया है कि यह प्रतिशत किस चीज़ को मापता है, यह किस पोर्टफोलियो या समूह से जुड़ा है, या कम फ्री फ्लोट को कैसे परिभाषित किया गया है। ये विवरण मायने रखते हैं, क्योंकि केंद्रित निवेश और सीमित उपलब्ध शेयरों के निहितार्थ उनके संदर्भ के अनुसार अलग-अलग हो सकते हैं। जिस बात का ठोस रूप से समर्थन किया जा सकता है, वह अधिक सीमित है: कोस्टा की चर्चा में ये विषय खनन शेयरों के पक्ष में दिए गए तर्क का हिस्सा हैं, लेकिन शीर्षक की जानकारी उनके पैमाने या प्रभाव को स्थापित नहीं करती।
धातुओं की चर्चा में औद्योगिक माँग एक और पहलू है। एक अध्याय का शीर्षक तर्क देता है कि धातु के बिना AI क्रांति संभव नहीं है और इस तरह तकनीकी विषय को सामग्री की ज़रूरतों से जोड़ता है; रूपरेखा यह नहीं बताती कि इसमें कौन-सी धातुएँ, कितनी मात्रा या कौन-सी परियोजनाएँ शामिल हैं। इसमें यह भी कहा गया है कि प्रयोगशाला में बनाया गया सोना धातु की आपूर्ति के लिए खतरा नहीं है और उच्च-श्रेणी की चाँदी की खदान बस यूँ ही बनाई नहीं जा सकती। दी गई सामग्री में उत्पादन के आँकड़ों के समर्थन के बिना, इन्हें कोस्टा के तर्कों के रूप में प्रस्तुत किया गया है।
दृष्टिकोण में अनसुलझे सवाल
आपूर्ति का यह दृष्टिकोण समझाने में मदद करता है कि कोस्टा व्यापक और बिना भेदभाव वाले वास्तविक-संपत्ति निवेश की तुलना में चाँदी और खनन शेयरों को क्यों तरजीह देते हैं। उनका स्पष्ट ध्यान उच्च-श्रेणी के चाँदी के भंडार खोजने और विकसित करने की कठिनाई, प्रयोगशाला में बने सोने जैसे विकल्पों की सीमाओं और AI-संबंधी गतिविधियों से संभावित माँग पर है। हालाँकि, रूपरेखा में खदानों के विकास की समय-सीमा, लागत की तुलना या माँग के पूर्वानुमान नहीं दिए गए हैं। यह उनके द्वारा चर्चा किए गए तर्क का संकेत देती है, जबकि विस्तृत मूल्यांकन के लिए आवश्यक साक्ष्य और मान्यताएँ अनिर्दिष्ट छोड़ती है।
साक्षात्कार की रूपरेखा में लूला के दोबारा निर्वाचित होने के बाद ब्राज़ील और कमोडिटी बाज़ार से जुड़ी एक कहानी पर चर्चा शामिल है। इसमें नीतियों, विशिष्ट कमोडिटी, कंपनियों के जोखिम या ब्राज़ील के राजनीतिक माहौल और कोस्टा के निवेश विचारों को जोड़ने वाले तंत्र के बारे में कोई विवरण नहीं दिया गया है। इस विषय से पता चलता है कि उनकी बातचीत अमेरिकी मौद्रिक परिस्थितियों से आगे बढ़कर कमोडिटी उत्पादक बाज़ारों तक जाती है, लेकिन इससे ब्राज़ील की संभावित नीतियों या किसी भी परिसंपत्ति की दिशा के बारे में निष्कर्ष नहीं निकाले जा सकते। उपलब्ध विवरण में ये सवाल अनुत्तरित हैं।
मुख्य अनिश्चितता यह है कि क्या कोस्टा की अपेक्षित परिस्थितियाँ बनेंगी और क्या उनसे बिटकॉइन, चांदी या खनन कंपनियों के शेयरों को उनकी उम्मीद के मुताबिक फायदा होगा। रूपरेखा में पूर्वानुमान की तारीखें, मूल्य लक्ष्य या सहायक आँकड़े नहीं दिए गए हैं, और न ही यह स्पष्ट किया गया है कि फेड का चक्र, डॉलर या बॉन्ड यील्ड किस दिशा में आगे बढ़ेंगे। इसमें एक निवेशक का दृष्टिकोण प्रस्तुत है, न कि पूरा विश्लेषणात्मक रिकॉर्ड। कोस्टा का नजरिया स्पष्ट है; उसका आकलन करने के लिए ज़रूरी सबूत और समय-सीमा निर्दिष्ट नहीं हैं।
स्रोत: BitcoinMagazine